Domain ordnung-ist-moeglich.de kaufen?
Wir ziehen mit dem Projekt
ordnung-ist-moeglich.de um.
Sind Sie am Kauf der Domain
ordnung-ist-moeglich.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ordnung-ist-moeglich.de kaufen?
Ist Bilanzgewinn Eigenkapital?
Ist Bilanzgewinn Eigenkapital? Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens, der aus den erwirtschafteten Gewinnen resultiert. Er wird in der Bilanz auf der Passivseite ausgewiesen und erhöht somit das Eigenkapital. Der Bilanzgewinn wird in der Regel aus dem Jahresüberschuss gebildet, der nach Abzug aller Aufwendungen und Steuern verbleibt. Somit ist der Bilanzgewinn eine wichtige Kennzahl für die finanzielle Gesundheit eines Unternehmens und trägt zur Stärkung des Eigenkapitals bei. **
Ist der Bilanzgewinn Eigenkapital?
Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens. Er entsteht, wenn die Gewinne eines Unternehmens nicht ausgeschüttet, sondern einbehalten werden. Somit erhöht der Bilanzgewinn das Eigenkapital des Unternehmens. Er wird in der Bilanz auf der Passivseite ausgewiesen und trägt zur Stärkung der finanziellen Basis des Unternehmens bei. Der Bilanzgewinn kann für zukünftige Investitionen genutzt werden oder dazu dienen, die Eigenkapitalbasis des Unternehmens zu festigen. Insgesamt ist der Bilanzgewinn also ein wichtiger Bestandteil des Eigenkapitals eines Unternehmens. **
Ähnliche Suchbegriffe für Bilanzgewinn
Top-Angebote
Produkte zum Begriff Bilanzgewinn:
-
Binnenschifffahrtstraßen-OrdnungBinnenschifffahrtstraßen-Ordnung , Die nützliche Ergänzung zum Sportbootführerschein Binnen Für die Ausbildung zum Erwerb des Sportbootführerscheins Binnen ist die Binnenschifffahrtstraßen-Ordnung eine nützliche Ergänzung, um juristisch gewappnet zu sein. Sie sollte an Bord keines Binnenschiffs, Berufsschifffahrt eingeschlossen, fehlen. Achtung: Dieser Band aus der bewährten Yacht-Bücherei enthält die - revidierte und aktualisierte - neue Fassung der Binnenschiffahrtsstraßen-Ordnung, die seit dem 16. Dezember 2011 in Kraft ist. Die unterschiedlichen Revierverhältnisse und Anforderungen an den Verkehr auf den deutschen Gewässern verlangen verschiedene Verkehrsregelungen. So gilt auf den Küstengewässern die Seeschifffahrtsstraßen-Ordnung, den Verkehr auf den Binnenschifffahrtsstraßen und Binnenkanälen regelt die Binnenschifffahrtsstraßen-Ordnung - soweit dort nicht andere Verordnungen gelten wie auf Rhein, Mosel und Donau die Schifffahrtspolizeiordnungen. Die neue Binnenschifffahrtsstraßen-Ordnung finden Sie in diesem Buch. , Motorrad-Motorsport > Auto & Motorrad: Teile , Auflage: 3. Auflage 2020, Erscheinungsjahr: 202005, Produktform: Kartoniert, Titel der Reihe: Yacht-Bücherei#126#, Auflage: 20003, Auflage/Ausgabe: 3. Auflage 2020, Seitenzahl/Blattzahl: 380, Abbildungen: 448 Abbildungen, Keyword: Binnengewässer; binnenschiffahrt; sbf binnen; schifffahrtsordnung; schifffahrtsstraßen; verkehrsordnung, Fachschema: Binnenschifffahrt - Binnenschiff~Schifffahrt / Binnenschiffahrt~Schiffahrt~Schifffahrt~Seefahrt / Schifffahrt~See - Seerecht~Führerschein / Sportboot~Motorboot / Sportbootführerschein~Sportbootführerschein~Unternehmensrecht~Segeln - Segel~Segler, Fachkategorie: Segeln~Nautik und Schiffsführung, Thema: Verstehen, Warengruppe: HC/Wassersport/Segeln, Fachkategorie: Schifffahrtsrecht, Thema: Orientieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Delius Klasing Vlg GmbH, Verlag: Delius Klasing Vlg GmbH, Verlag: Delius Klasing Verlag GmbH, Länge: 210, Breite: 151, Höhe: 23, Gewicht: 587, Produktform: Kartoniert, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Vorgänger EAN: 9783667111708 9783874121880, Herkunftsland: SLOWENIEN (SI), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 165462619,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Aufkleber I Hinweisschild Ordnung und Sauberkeit - Sicherheit, Folie, selbstklebend, 250x250mmHinweisschild Ordnung und Sauberkeit - Sicherheit, für den Innen- und Außeneinsatz, Material: selbstklebende Polyesterfolie, temperaturbeständig von -40 bis +150°C, wasser-, öl- und laugenbeständig, kratz- und wischfest, Format: 250 x 250 mm Hinweise zu Mengenangaben Liefermenge/-einheit: 1 Stück Menge/Packung: 1 Stück12,20 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Hinweisschild, Sauberkeit + Ordnung = Sicherheit, 600x400mm, Alu geprägt - 400x600x0.6 mm Aluminium geprägtHinweisschild, Sauberkeit + Ordnung = Sicherheit, 600x400mm, Alu geprägt - 400x600x0.6 mm Aluminium geprägt Betriebsbeschilderung Sicherheit und Ordnung Betriebsbeschilderung Sicherheit und Ordnung, 600 x 400 mm Das rechteckige Schild hat einen weißen Grund und wird von einem schwarzen Rand mit weißer Lichtkante umgeben. Auf dem Schild steht in schwarzer Schrift der Text "Sauberkeit + Ordnung = Sicherheit" geschrieben. Wobei jeweils der erste Buchstabe rot ist. Erhöhen Sie die Übersicht, mit allgemeinen Hinweisschildern von König Werbeanlagen! Mit den allgemeinen Hinweisschildern von König Werbeanlagen erhöhen Sie die Übersicht im Betrieb und helfen Kunden, Mitarbeitern und Gästen sich schneller zu orientieren. Material: Aluminium geprägt53,03 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
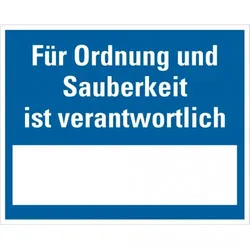
Dreifke® Aushang Für Ordnung und Sauberkeit..., zum Beschriften, Kunststoff, 250x200mmAushang Für Ordnung und Sauberkeit ist verantwortlich, praxisbewährt, zum Selbstbeschriften, für den Innen- und Außeneinsatz, Material: Kunststoff, temperaturbeständig von -20 bis +70°C, resistent gegen Feuchtigkeit und schwache Säuren, Format: 250 x 200 mm14,65 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter

-
Sind Jahresüberschuss und Bilanzgewinn identisch?
Nein, Jahresüberschuss und Bilanzgewinn sind nicht identisch. Der Jahresüberschuss ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erwirtschaftet hat, nach Abzug aller Kosten und Steuern. Der Bilanzgewinn hingegen ist der Gewinn, der in der Bilanz des Unternehmens ausgewiesen wird und als Eigenkapital in der Bilanz verbleibt oder als Gewinnausschüttung an die Eigentümer verteilt wird. **
-
Was versteht man unter Bilanzgewinn?
Was versteht man unter Bilanzgewinn? Der Bilanzgewinn ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erzielt hat und der in der Bilanz ausgewiesen wird. Er setzt sich aus dem Jahresüberschuss abzüglich des Verlustvortrags und zuzüglich etwaiger Gewinnvorträge zusammen. Der Bilanzgewinn ist somit ein wichtiger Bestandteil der Eigenkapitalstruktur eines Unternehmens und kann entweder ausgeschüttet oder einbehalten werden, um das Eigenkapital zu stärken. Er dient auch als Grundlage für die Gewinnausschüttung an die Aktionäre und die Bildung von Rücklagen. **
-
Wie berechnet man den Bilanzgewinn?
Der Bilanzgewinn wird in der Regel am Ende eines Geschäftsjahres berechnet. Dazu werden die Erträge und Aufwendungen des Unternehmens gegenübergestellt. Zunächst werden die Erträge, wie beispielsweise Umsatzerlöse, Zinserträge und sonstige betriebliche Erträge, summiert. Anschließend werden die Aufwendungen, wie beispielsweise Personalkosten, Materialkosten, Zinsaufwendungen und Abschreibungen, summiert. Der Bilanzgewinn ergibt sich dann aus der Differenz zwischen den Erträgen und den Aufwendungen. Dieser Gewinn kann entweder ausgeschüttet oder einbehalten und in die Rücklagen des Unternehmens eingestellt werden. **
-
Wann muss Bilanzgewinn ausgewiesen werden?
Der Bilanzgewinn muss in der Bilanz ausgewiesen werden, wenn das Unternehmen am Ende des Geschäftsjahres einen Gewinn erwirtschaftet hat. Dieser Gewinn wird in der Gewinn- und Verlustrechnung ermittelt und anschließend in die Bilanz übertragen. Der Bilanzgewinn zeigt den Anteil des Gewinns, der den Eigentümern des Unternehmens gehört und nicht als Rücklage oder für andere Zwecke verwendet wird. Die Ausweisung des Bilanzgewinns ist wichtig, um Transparenz über die finanzielle Situation des Unternehmens zu schaffen und den Anteilseignern Informationen über ihre finanzielle Beteiligung zu geben. Unternehmen müssen den Bilanzgewinn gemäß den gesetzlichen Vorschriften und den Grundsätzen ordnungsgemäßer Buchführung korrekt ausweisen. **
Was sagt der Bilanzgewinn aus?
Der Bilanzgewinn gibt an, wie viel Gewinn ein Unternehmen in einem bestimmten Zeitraum erwirtschaftet hat. Er ist das Ergebnis aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens. Der Bilanzgewinn wird in der Bilanz als Eigenkapital ausgewiesen und kann entweder ein positives oder ein negatives Ergebnis sein. Ein positiver Bilanzgewinn zeigt an, dass das Unternehmen profitabel ist und Gewinne erwirtschaftet hat, während ein negativer Bilanzgewinn darauf hinweist, dass das Unternehmen Verluste gemacht hat. Der Bilanzgewinn ist somit ein wichtiger Indikator für die finanzielle Gesundheit und Leistungsfähigkeit eines Unternehmens. **
Wie kommt man auf den Bilanzgewinn?
Der Bilanzgewinn ergibt sich aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens innerhalb eines Geschäftsjahres. Um auf den Bilanzgewinn zu kommen, müssen die Einnahmen, wie beispielsweise Umsatzerlöse, Zinserträge oder sonstige betriebliche Erträge, von den Ausgaben, wie beispielsweise Materialkosten, Personalkosten, Mieten und Abschreibungen, abgezogen werden. Wenn die Erträge die Aufwendungen übersteigen, spricht man von einem Bilanzgewinn. Dieser kann dann entweder einbehalten und für zukünftige Investitionen genutzt oder an die Anteilseigner ausgeschüttet werden. Letztendlich wird der Bilanzgewinn in der Gewinn- und Verlustrechnung des Unternehmens ausgewiesen. **
Top-Angebote
Produkte zum Begriff Bilanzgewinn:
-
Schild I Hinweisschild Ordnung und Sauberkeit - Sicherheit, Kunststoff, 250x250mmHinweisschild Ordnung und Sauberkeit - Sicherheit, für den Innen- und Außeneinsatz, Material: Kunststoff, temperaturbeständig von -20 bis +70°C, resistent gegen Feuchtigkeit und schwache Säuren, schwer entflammbar, Format: 250 x 250 mm Hinweise zu...16,26 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Binnenschifffahrtstraßen-OrdnungBinnenschifffahrtstraßen-Ordnung , Die nützliche Ergänzung zum Sportbootführerschein Binnen Für die Ausbildung zum Erwerb des Sportbootführerscheins Binnen ist die Binnenschifffahrtstraßen-Ordnung eine nützliche Ergänzung, um juristisch gewappnet zu sein. Sie sollte an Bord keines Binnenschiffs, Berufsschifffahrt eingeschlossen, fehlen. Achtung: Dieser Band aus der bewährten Yacht-Bücherei enthält die - revidierte und aktualisierte - neue Fassung der Binnenschiffahrtsstraßen-Ordnung, die seit dem 16. Dezember 2011 in Kraft ist. Die unterschiedlichen Revierverhältnisse und Anforderungen an den Verkehr auf den deutschen Gewässern verlangen verschiedene Verkehrsregelungen. So gilt auf den Küstengewässern die Seeschifffahrtsstraßen-Ordnung, den Verkehr auf den Binnenschifffahrtsstraßen und Binnenkanälen regelt die Binnenschifffahrtsstraßen-Ordnung - soweit dort nicht andere Verordnungen gelten wie auf Rhein, Mosel und Donau die Schifffahrtspolizeiordnungen. Die neue Binnenschifffahrtsstraßen-Ordnung finden Sie in diesem Buch. , Motorrad-Motorsport > Auto & Motorrad: Teile , Auflage: 3. Auflage 2020, Erscheinungsjahr: 202005, Produktform: Kartoniert, Titel der Reihe: Yacht-Bücherei#126#, Auflage: 20003, Auflage/Ausgabe: 3. Auflage 2020, Seitenzahl/Blattzahl: 380, Abbildungen: 448 Abbildungen, Keyword: Binnengewässer; binnenschiffahrt; sbf binnen; schifffahrtsordnung; schifffahrtsstraßen; verkehrsordnung, Fachschema: Binnenschifffahrt - Binnenschiff~Schifffahrt / Binnenschiffahrt~Schiffahrt~Schifffahrt~Seefahrt / Schifffahrt~See - Seerecht~Führerschein / Sportboot~Motorboot / Sportbootführerschein~Sportbootführerschein~Unternehmensrecht~Segeln - Segel~Segler, Fachkategorie: Segeln~Nautik und Schiffsführung, Thema: Verstehen, Warengruppe: HC/Wassersport/Segeln, Fachkategorie: Schifffahrtsrecht, Thema: Orientieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Delius Klasing Vlg GmbH, Verlag: Delius Klasing Vlg GmbH, Verlag: Delius Klasing Verlag GmbH, Länge: 210, Breite: 151, Höhe: 23, Gewicht: 587, Produktform: Kartoniert, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Vorgänger EAN: 9783667111708 9783874121880, Herkunftsland: SLOWENIEN (SI), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 165462619,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Aufkleber I Hinweisschild Ordnung und Sauberkeit - Sicherheit, Folie, selbstklebend, 250x250mmHinweisschild Ordnung und Sauberkeit - Sicherheit, für den Innen- und Außeneinsatz, Material: selbstklebende Polyesterfolie, temperaturbeständig von -40 bis +150°C, wasser-, öl- und laugenbeständig, kratz- und wischfest, Format: 250 x 250 mm Hinweise zu Mengenangaben Liefermenge/-einheit: 1 Stück Menge/Packung: 1 Stück12,20 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Ist Bilanzgewinn Eigenkapital?
Ist Bilanzgewinn Eigenkapital? Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens, der aus den erwirtschafteten Gewinnen resultiert. Er wird in der Bilanz auf der Passivseite ausgewiesen und erhöht somit das Eigenkapital. Der Bilanzgewinn wird in der Regel aus dem Jahresüberschuss gebildet, der nach Abzug aller Aufwendungen und Steuern verbleibt. Somit ist der Bilanzgewinn eine wichtige Kennzahl für die finanzielle Gesundheit eines Unternehmens und trägt zur Stärkung des Eigenkapitals bei. **
-
Ist der Bilanzgewinn Eigenkapital?
Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens. Er entsteht, wenn die Gewinne eines Unternehmens nicht ausgeschüttet, sondern einbehalten werden. Somit erhöht der Bilanzgewinn das Eigenkapital des Unternehmens. Er wird in der Bilanz auf der Passivseite ausgewiesen und trägt zur Stärkung der finanziellen Basis des Unternehmens bei. Der Bilanzgewinn kann für zukünftige Investitionen genutzt werden oder dazu dienen, die Eigenkapitalbasis des Unternehmens zu festigen. Insgesamt ist der Bilanzgewinn also ein wichtiger Bestandteil des Eigenkapitals eines Unternehmens. **
-
Sind Jahresüberschuss und Bilanzgewinn identisch?
Nein, Jahresüberschuss und Bilanzgewinn sind nicht identisch. Der Jahresüberschuss ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erwirtschaftet hat, nach Abzug aller Kosten und Steuern. Der Bilanzgewinn hingegen ist der Gewinn, der in der Bilanz des Unternehmens ausgewiesen wird und als Eigenkapital in der Bilanz verbleibt oder als Gewinnausschüttung an die Eigentümer verteilt wird. **
-
Was versteht man unter Bilanzgewinn?
Was versteht man unter Bilanzgewinn? Der Bilanzgewinn ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erzielt hat und der in der Bilanz ausgewiesen wird. Er setzt sich aus dem Jahresüberschuss abzüglich des Verlustvortrags und zuzüglich etwaiger Gewinnvorträge zusammen. Der Bilanzgewinn ist somit ein wichtiger Bestandteil der Eigenkapitalstruktur eines Unternehmens und kann entweder ausgeschüttet oder einbehalten werden, um das Eigenkapital zu stärken. Er dient auch als Grundlage für die Gewinnausschüttung an die Aktionäre und die Bildung von Rücklagen. **
Ähnliche Suchbegriffe für Bilanzgewinn
-
Hinweisschild, Sauberkeit + Ordnung = Sicherheit, 600x400mm, Alu geprägt - 400x600x0.6 mm Aluminium geprägtHinweisschild, Sauberkeit + Ordnung = Sicherheit, 600x400mm, Alu geprägt - 400x600x0.6 mm Aluminium geprägt Betriebsbeschilderung Sicherheit und Ordnung Betriebsbeschilderung Sicherheit und Ordnung, 600 x 400 mm Das rechteckige Schild hat einen weißen Grund und wird von einem schwarzen Rand mit weißer Lichtkante umgeben. Auf dem Schild steht in schwarzer Schrift der Text "Sauberkeit + Ordnung = Sicherheit" geschrieben. Wobei jeweils der erste Buchstabe rot ist. Erhöhen Sie die Übersicht, mit allgemeinen Hinweisschildern von König Werbeanlagen! Mit den allgemeinen Hinweisschildern von König Werbeanlagen erhöhen Sie die Übersicht im Betrieb und helfen Kunden, Mitarbeitern und Gästen sich schneller zu orientieren. Material: Aluminium geprägt53,03 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Dreifke® Aushang Für Ordnung und Sauberkeit..., zum Beschriften, Kunststoff, 250x200mmAushang Für Ordnung und Sauberkeit ist verantwortlich, praxisbewährt, zum Selbstbeschriften, für den Innen- und Außeneinsatz, Material: Kunststoff, temperaturbeständig von -20 bis +70°C, resistent gegen Feuchtigkeit und schwache Säuren, Format: 250 x 200 mm14,65 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
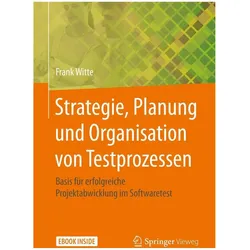
Strategie, Planung und Organisation von Testprozessen, Fachbücher von Frank WitteDas Buch gibt konkrete Tipps zur erfolgreichen Organisation von Softwaretests. Denn für erfolgreiche Testprojekte sind Planung und Konzeption im Vorfeld essentiell. Die richtigen Weichenstellungen verhindern von Anfang an Probleme und zeigen notwendige Handlungsbedarfe im Softwaretest auf. Dieses Werk zeigt neben theoretischen Grundlagen die Umsetzung in der Praxis auf und behandelt dabei typische Probleme. Frank Witte erläutert die entscheidenden Aspekte, die im Testkonzept zu berücksichtigen sind, um den Testprozess optimal zu unterstützen und zu begleiten.59,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie berechnet man den Bilanzgewinn?
Der Bilanzgewinn wird in der Regel am Ende eines Geschäftsjahres berechnet. Dazu werden die Erträge und Aufwendungen des Unternehmens gegenübergestellt. Zunächst werden die Erträge, wie beispielsweise Umsatzerlöse, Zinserträge und sonstige betriebliche Erträge, summiert. Anschließend werden die Aufwendungen, wie beispielsweise Personalkosten, Materialkosten, Zinsaufwendungen und Abschreibungen, summiert. Der Bilanzgewinn ergibt sich dann aus der Differenz zwischen den Erträgen und den Aufwendungen. Dieser Gewinn kann entweder ausgeschüttet oder einbehalten und in die Rücklagen des Unternehmens eingestellt werden. **
-
Wann muss Bilanzgewinn ausgewiesen werden?
Der Bilanzgewinn muss in der Bilanz ausgewiesen werden, wenn das Unternehmen am Ende des Geschäftsjahres einen Gewinn erwirtschaftet hat. Dieser Gewinn wird in der Gewinn- und Verlustrechnung ermittelt und anschließend in die Bilanz übertragen. Der Bilanzgewinn zeigt den Anteil des Gewinns, der den Eigentümern des Unternehmens gehört und nicht als Rücklage oder für andere Zwecke verwendet wird. Die Ausweisung des Bilanzgewinns ist wichtig, um Transparenz über die finanzielle Situation des Unternehmens zu schaffen und den Anteilseignern Informationen über ihre finanzielle Beteiligung zu geben. Unternehmen müssen den Bilanzgewinn gemäß den gesetzlichen Vorschriften und den Grundsätzen ordnungsgemäßer Buchführung korrekt ausweisen. **
-
Was sagt der Bilanzgewinn aus?
Der Bilanzgewinn gibt an, wie viel Gewinn ein Unternehmen in einem bestimmten Zeitraum erwirtschaftet hat. Er ist das Ergebnis aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens. Der Bilanzgewinn wird in der Bilanz als Eigenkapital ausgewiesen und kann entweder ein positives oder ein negatives Ergebnis sein. Ein positiver Bilanzgewinn zeigt an, dass das Unternehmen profitabel ist und Gewinne erwirtschaftet hat, während ein negativer Bilanzgewinn darauf hinweist, dass das Unternehmen Verluste gemacht hat. Der Bilanzgewinn ist somit ein wichtiger Indikator für die finanzielle Gesundheit und Leistungsfähigkeit eines Unternehmens. **
-
Wie kommt man auf den Bilanzgewinn?
Der Bilanzgewinn ergibt sich aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens innerhalb eines Geschäftsjahres. Um auf den Bilanzgewinn zu kommen, müssen die Einnahmen, wie beispielsweise Umsatzerlöse, Zinserträge oder sonstige betriebliche Erträge, von den Ausgaben, wie beispielsweise Materialkosten, Personalkosten, Mieten und Abschreibungen, abgezogen werden. Wenn die Erträge die Aufwendungen übersteigen, spricht man von einem Bilanzgewinn. Dieser kann dann entweder einbehalten und für zukünftige Investitionen genutzt oder an die Anteilseigner ausgeschüttet werden. Letztendlich wird der Bilanzgewinn in der Gewinn- und Verlustrechnung des Unternehmens ausgewiesen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.